
Muitos produtores tratam o ITR como um imposto fixo, quase automático, que se paga todo ano sem muita margem de escolha. Para Parajara Moraes Alves Junior, consultor em planejamento tributário rural, essa é justamente a crença que faz muita gente pagar mais do que deveria: a alíquota do imposto não é fixa, ela varia conforme o quanto da propriedade está sendo efetivamente utilizado.
A diferença entre pagar pouco e pagar caro está, na maior parte dos casos, em documentos que o produtor já teria condições de reunir, mas simplesmente não organiza a tempo. Entenda a seguir como funciona esse cálculo e o que geralmente falta na hora de comprová-lo diante do Fisco.
Por que duas propriedades do mesmo tamanho pagam valores diferentes?
O ITR não considera apenas a área total do imóvel rural. Ele leva em conta dois indicadores centrais: o Grau de Utilização, que mede a proporção da área explorada em relação à área aproveitável, e o Grau de Eficiência na Exploração, que compara a produção obtida com parâmetros de referência para cada tipo de cultura ou criação na região.
Quanto mais altos esses índices, menor tende a ser a alíquota aplicada. Duas fazendas vizinhas, com a mesma metragem, podem ter contas de ITR bem diferentes simplesmente porque uma documenta melhor sua exploração produtiva do que a outra, mesmo produzindo volumes parecidos ao longo do ano.
Essa diferença fica mais evidente em propriedades com áreas mistas, que combinam lavoura, pastagem e alguma porção de mata. Sem separar corretamente cada uso na declaração, o produtor acaba tratando toda a área como se fosse homogênea, o que raramente reflete a realidade da exploração e tende a puxar o índice para baixo.
O que entra no cálculo do Grau de Utilização?
Em primeira análise, Parajara Moraes Alves Junior explica que áreas de reserva legal, preservação permanente e outras restrições ambientais não entram no denominador do cálculo, já que a lei já reconhece que ali não há exploração possível. O erro comum é o produtor declarar a área total da propriedade sem excluir corretamente essas parcelas, o que reduz artificialmente o índice apurado.
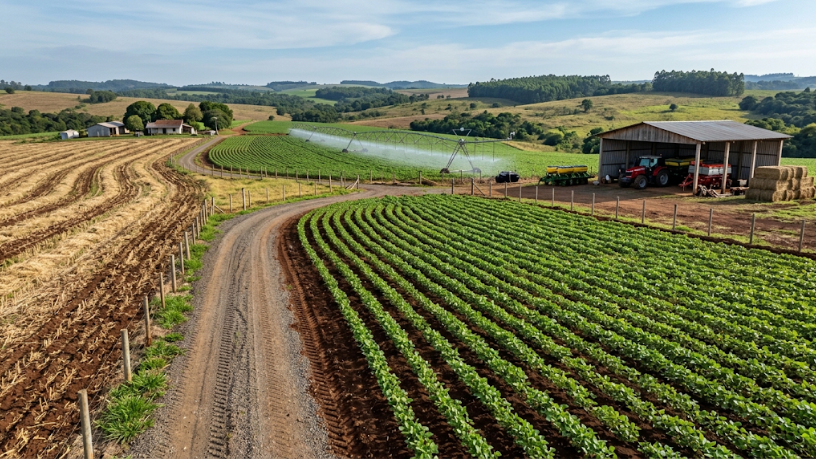
Outro ponto sensível é a área em descanso dentro de um sistema de rotação de culturas. Quando bem documentada como parte do manejo, ela pode ser tratada de forma diferente de uma área simplesmente ociosa, mas a diferença só se sustenta se houver registro técnico que comprove o sistema adotado.
Onde a maioria dos produtores perde documentação?
Laudos técnicos, notas de venda da produção, contratos de arrendamento e registros de manejo são as evidências que sustentam os índices declarados diante de uma eventual fiscalização. Sob essa ótica, Parajara Moraes Alves Junior destaca que a falha mais frequente não é a falta de produção, e sim a falta de papel que comprove essa produção quando ela é questionada anos depois.
Guardar essa documentação de forma organizada, ano a ano, evita que o produtor precise reconstruir provas sob pressão, em um prazo curto, quando a Receita Federal já abriu um procedimento de revisão. Um arquivo simples, separado por safra e por talhão, já é suficiente para sustentar o que foi declarado quando a cobrança chega anos depois do fato.
O que muda quando a comprovação é feita com cuidado?
Ajustar a forma como a propriedade rural comprova seu uso produtivo não altera a produção em si, mas pode alterar de forma relevante o valor do imposto devido todos os anos. Parajara Moraes Alves Junior sugere que o produtor revise essa documentação antes da declaração, não depois, já que corrigir informações após o envio tende a ser bem mais trabalhoso do que reuni-las com antecedência, ainda mais quando envolve vários talhões e safras distintas.
Desse modo, encarar o ITR como parte da gestão da propriedade, e não como uma guia que simplesmente chega para ser paga, é o que separa quem só cumpre a obrigação de quem efetivamente reduz seu custo tributário de forma legítima, ano após ano, sem depender de sorte na hora de uma fiscalização.